Publicado originalmente no site da Pardi e Morais: pardimorais.com.br/golpe-do-motoboy
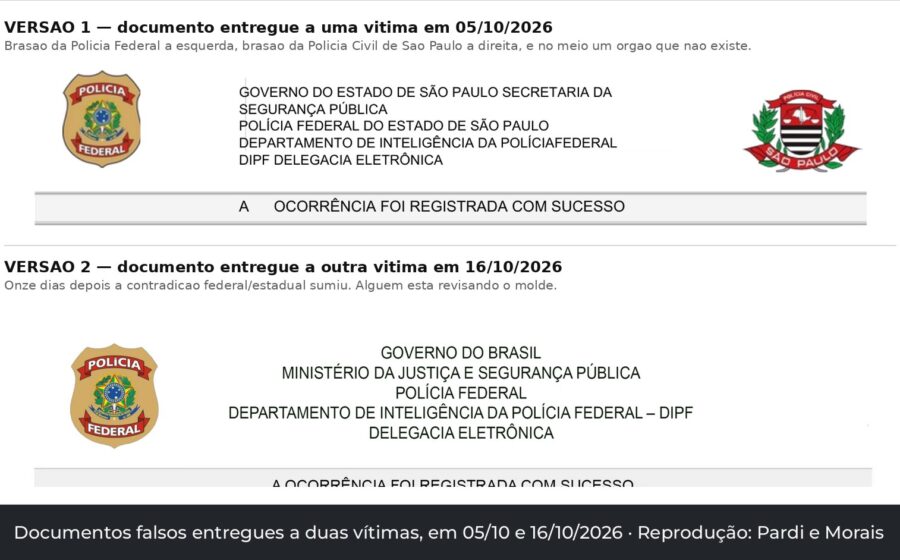
O telefone toca. Do outro lado, uma voz educada diz que é do seu banco e que o seu cartão foi clonado. Para “resolver”, um motoboy vai buscar o cartão na sua casa. Horas depois, a fatura mostra compras, saques e empréstimos que você nunca fez. Esse é o golpe do motoboy.
Neste guia, eu explico como o golpe do motoboy funciona, o que fazer logo depois e quando o banco é obrigado a devolver o dinheiro. Além disso, mostro por que o tema divide o Superior Tribunal de Justiça.
Como funciona o golpe do motoboy
Em geral, o golpe segue um roteiro:
- O criminoso liga se passando pela central do banco, muitas vezes com número falsificado.
- Ele informa uma compra suspeita e pede que você confirme dados ou digite a senha no teclado do telefone.
- Depois, orienta você a cortar o cartão e entregá-lo a um “funcionário” que vai buscar em casa.
- Com o cartão e a senha, a quadrilha faz compras, saques e contrata empréstimos.
Por isso, o golpe do motoboy atinge principalmente pessoas idosas. No entanto, qualquer pessoa pode cair, porque a ligação parece muito real. Vale ler também o nosso artigo sobre o golpe da falsa central, que usa a mesma base.
No golpe do motoboy, o banco nunca faz isso
Guarde esta regra: nenhum banco manda buscar cartão em casa. Da mesma forma, nenhum banco pede senha por telefone. Se alguém pedir, desligue e ligue você mesmo para o número que está no verso do cartão, de preferência de outro aparelho.
Caí no golpe do motoboy. O que fazer agora?
- Ligue para o banco pelo número oficial e bloqueie cartões, contas e aplicativos.
- Conteste cada transação não reconhecida e anote todos os protocolos.
- Registre boletim de ocorrência, informando a ligação, o horário e a descrição do motoboy.
- Peça por escrito ao banco a lista de todas as operações feitas depois do golpe.
- Reúna a fatura, os extratos e as mensagens, e procure orientação jurídica.
Veja também como contestar uma operação não reconhecida no banco e o que fazer nas primeiras 48 horas.
O banco é obrigado a devolver o dinheiro no golpe do motoboy?
Nem sempre. Porém, em muitos casos, sim. A resposta depende de uma pergunta central: o banco deveria ter percebido que aquelas operações eram estranhas?
Quando o banco responde
A Súmula 479 do STJ diz que o banco responde por fraudes de terceiros ligadas ao risco da própria atividade. Assim, quando as compras fogem completamente do seu perfil, a falta de bloqueio pesa contra o banco.
Por exemplo, no AREsp 2.708.812, julgado em fevereiro de 2025, o ministro Humberto Martins afastou a culpa exclusiva da vítima e reconheceu falha no dever de segurança, porque o banco não bloqueou transações fora do padrão. Da mesma forma, em janeiro de 2026 a Justiça de São Paulo condenou uma cooperativa a devolver R$ 352 mil a um cliente de 86 anos que sofreu 171 operações em 20 dias, conforme noticiou o Conjur.
Quando o banco não responde
Por outro lado, em março de 2025 a Terceira Turma do STJ entendeu, em outro caso, que o banco não respondia porque a cliente entregou cartão e senha, e as operações não mostravam falha no serviço. Ou seja, o tribunal ainda está dividido, e cada caso é analisado pelos detalhes.
Em julho de 2026, no REsp 2.209.868, sobre a falsa central, a Terceira Turma reforçou esse critério: sem transações incompatíveis com o perfil do cliente, o banco não responde automaticamente.
O que pesa a favor da vítima do golpe do motoboy
- Compras, saques ou empréstimos muito acima do seu padrão.
- Muitas operações em sequência, em pouco tempo.
- Idade avançada ou situação de vulnerabilidade.
- Demora do banco em bloquear depois do seu aviso.
- Empréstimos contratados na mesma hora e transferidos em seguida.
Explicamos esses critérios em detalhe no artigo sobre responsabilidade civil do banco em golpes.
Perguntas frequentes
Eu entreguei o cartão e a senha. Perdi o direito?
Não necessariamente. Se o banco deixou passar operações claramente atípicas, ele pode responder mesmo assim. Por isso, vale analisar o extrato com cuidado.
E os empréstimos que fizeram no meu nome?
Conteste imediatamente e não use o dinheiro, se ele ainda estiver na conta. Esses contratos podem ser questionados na Justiça quando não houve contratação válida.
Quanto tempo tenho para agir?
O prazo para a ação costuma ser de cinco anos. Ainda assim, o aviso ao banco deve ser imediato, porque ele ajuda a provar a falha.
Caiu no golpe do motoboy? Conheça a atuação da Pardi e Morais como advogado para fraude bancária em São Paulo e fale com a equipe.
Publicado originalmente no site da Pardi e Morais Advogados.