Por Danilo Pardi, da Pardi e Morais
15h59. Nove mil novecentos e noventa e nove reais e noventa e nove centavos.
16h30. O mesmo valor, outro destinatário.
16h58. O mesmo valor de novo, um terceiro nome.
Cinquenta e nove minutos. Três transferências idênticas, até o centavo, para três pessoas que a dona da conta nunca tinha visto na vida. Nenhum sistema parou. Nenhum alerta tocou. E quando ela perguntou, ainda durante a ligação, por que estava mandando dinheiro para estranhos, a mulher do outro lado respondeu que era para o dinheiro dela ficar seguro, e que depois voltava para a conta.
Não voltou.
Mas não foi a voz que convenceu. Ninguém transfere trinta mil reais porque ouviu uma voz simpática ao telefone. O que convenceu foi o papel.
A ligação
Começa quase sempre do mesmo jeito. Uma chamada de vídeo pelo WhatsApp, no meio da tarde, de um número que a vítima não conhece. Do outro lado, uma pessoa que se apresenta com nome e sobrenome e diz que é do banco. Fala calmo. Sabe o nome completo. Às vezes sabe a agência. Diz que detectou acesso indevido na conta e que precisa agir agora.
Num dos casos que analisei, a chamada durou uma hora. Em outro, foram mais de vinte chamadas de vídeo ao longo de uma tarde inteira, de sete minutos, de vinte e seis, de vinte, de dois, uma atrás da outra, até a noite. Tem um padrão nisso, e o padrão é o cansaço. Ninguém raciocina bem na quinta hora de uma ligação em que estão dizendo que a sua conta está sendo invadida.
E tem uma coisa que eu só vi depois, olhando o histórico exportado: mensagens apagadas. No meio da conversa, duas mensagens do golpista aparecem como “mensagem apagada”. Ele mandou alguma coisa e tirou. Quem está limpando rastro no meio da própria operação sabe exatamente o que está fazendo.
“A senhora não vai pagar, ok. Eu já expliquei tudo certinho.”
A falsa atendente, por escrito, às 19h19, depois de a vítima dizer que esperava não ter que pagar nada
O papel
Minutos depois da primeira ligação, chega um PDF.
Não é um link suspeito. Não é um arquivo com nome estranho. É um documento com brasão da República, timbre de órgão público, número de protocolo, campo de situação, despacho de autoridade. Parece exatamente com o que uma pessoa que nunca viu um boletim de ocorrência imagina que um boletim de ocorrência seja.
E é falso. Inteiro.
O órgão que não existe
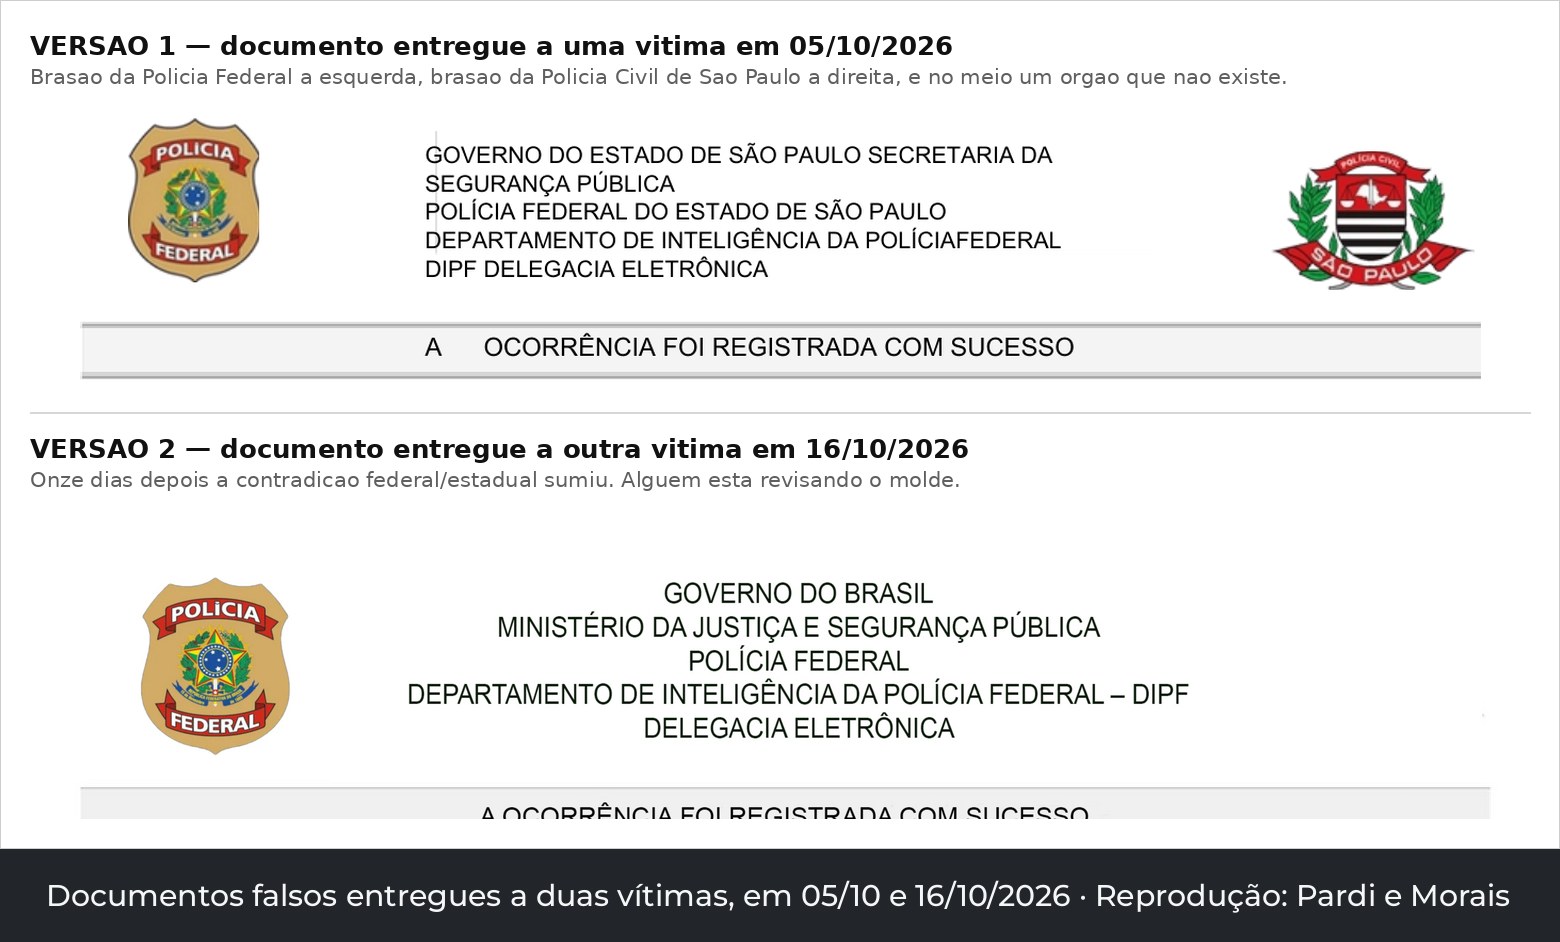
O documento se apresenta como emitido pelo “Departamento de Inteligência da Polícia Federal, DIPF, Delegacia Eletrônica”. Esse departamento não existe. A Polícia Federal não tem DIPF, não tem “delegacia eletrônica” que emita esse tipo de comprovante e não registra ocorrência nesse formato.
Numa das versões, a coisa é ainda mais escancarada: o cabeçalho diz, ao mesmo tempo, “Governo do Estado de São Paulo”, “Secretaria da Segurança Pública” e “Polícia Federal do Estado de São Paulo”. Não existe Polícia Federal estadual. Federal e estadual são coisas diferentes, e o falsificador juntou as duas na mesma linha. Para completar, colou o brasão da Polícia Federal de um lado e o da Polícia Civil de São Paulo do outro, na mesma folha.
Quem registrou a ocorrência foi o banco
Esta é a parte que, para mim, decide tudo.
No campo “Nome do Declarante”, ou seja, quem foi à polícia fazer o registro, não está o nome da vítima. Está o nome do banco. Com e-mail institucional e tudo.
Pare um segundo nisso. Um boletim de ocorrência em que o seu banco aparece como a pessoa que registrou a queixa, enquanto você, que é a vítima, não aparece em lugar nenhum. Bancos não registram boletim de ocorrência no lugar do cliente. Isso não existe em nenhum procedimento, de nenhuma instituição, em nenhum lugar do país.
E aí a coisa fica interessante
Eu tinha dois desses documentos na mão, de dois casos diferentes, de vítimas que não se conhecem, em cidades diferentes.
Um é datado de 5 de outubro. O outro, de 16 de outubro. Onze dias de diferença.
No primeiro, está lá a barbaridade da “Polícia Federal do Estado de São Paulo”, com os dois brasões.
No segundo, não está mais. O cabeçalho foi corrigido para “Governo do Brasil, Ministério da Justiça e Segurança Pública, Polícia Federal”. Sobrou um brasão só, o certo.
Alguém revisou o molde. Entre uma vítima e outra, o erro mais grosseiro do documento foi encontrado e consertado. Isso não é um golpista improvisando no WhatsApp. Isso é um produto com manutenção.
O documento que dá a ordem
Num dos casos veio um segundo arquivo, e esse é de outra categoria.
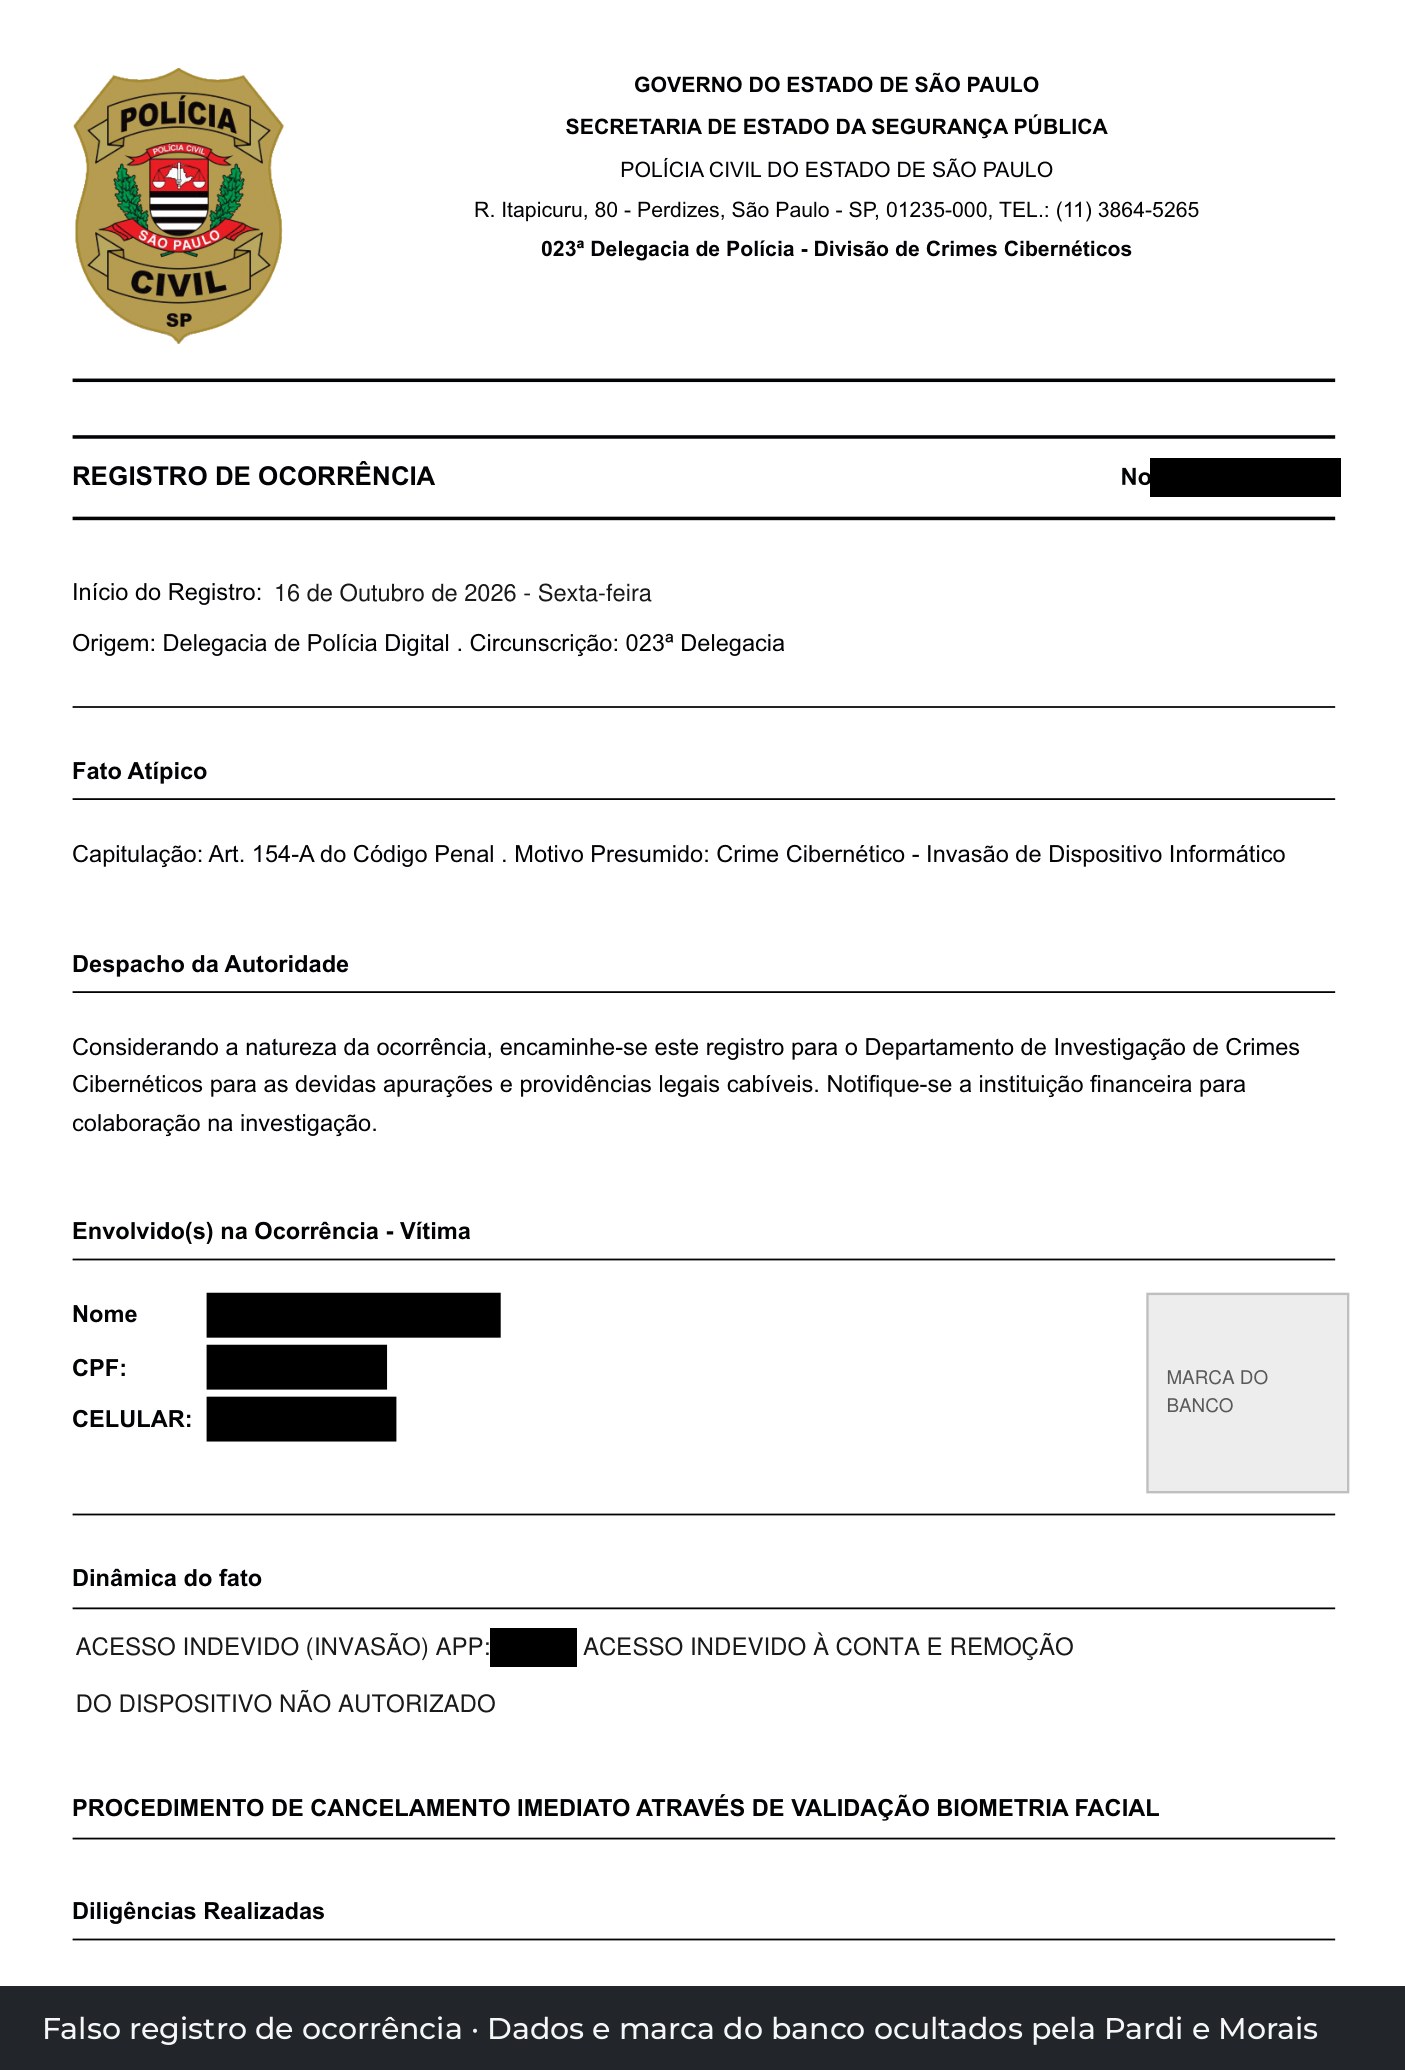
É um “Registro de Ocorrência” da Polícia Civil do Estado de São Paulo, com brasão, endereço de delegacia, número de protocolo, “Despacho da Autoridade”. E, do lado direito dos dados da vítima, o logotipo do banco. Impresso ali, dentro do documento policial, como se polícia e banco assinassem juntos.
Tem três outras coisas erradas nele, e cada uma sozinha já derruba o documento.
A classificação diz “Fato Atípico”. Em direito penal, fato atípico quer dizer isto não é crime. Logo abaixo, o mesmo documento capitula o artigo 154-A do Código Penal. Ou é crime ou não é. O documento diz as duas coisas em duas linhas seguidas.
A unidade é de uma delegacia da capital, no bairro de Perdizes, para um fato ocorrido a quase seiscentos quilômetros de lá.
E a última linha, antes das “diligências realizadas”, é esta: “PROCEDIMENTO DE CANCELAMENTO IMEDIATO ATRAVÉS DE VALIDAÇÃO BIOMETRIA FACIAL.”
Boletim de ocorrência não dá ordem para a vítima. Boletim de ocorrência registra o que aconteceu. Aquela frase não está ali por acaso: ela é o próximo passo do golpe, escrito dentro do documento que deveria ser a prova de que a vítima estava protegida.
E o documento que acalma
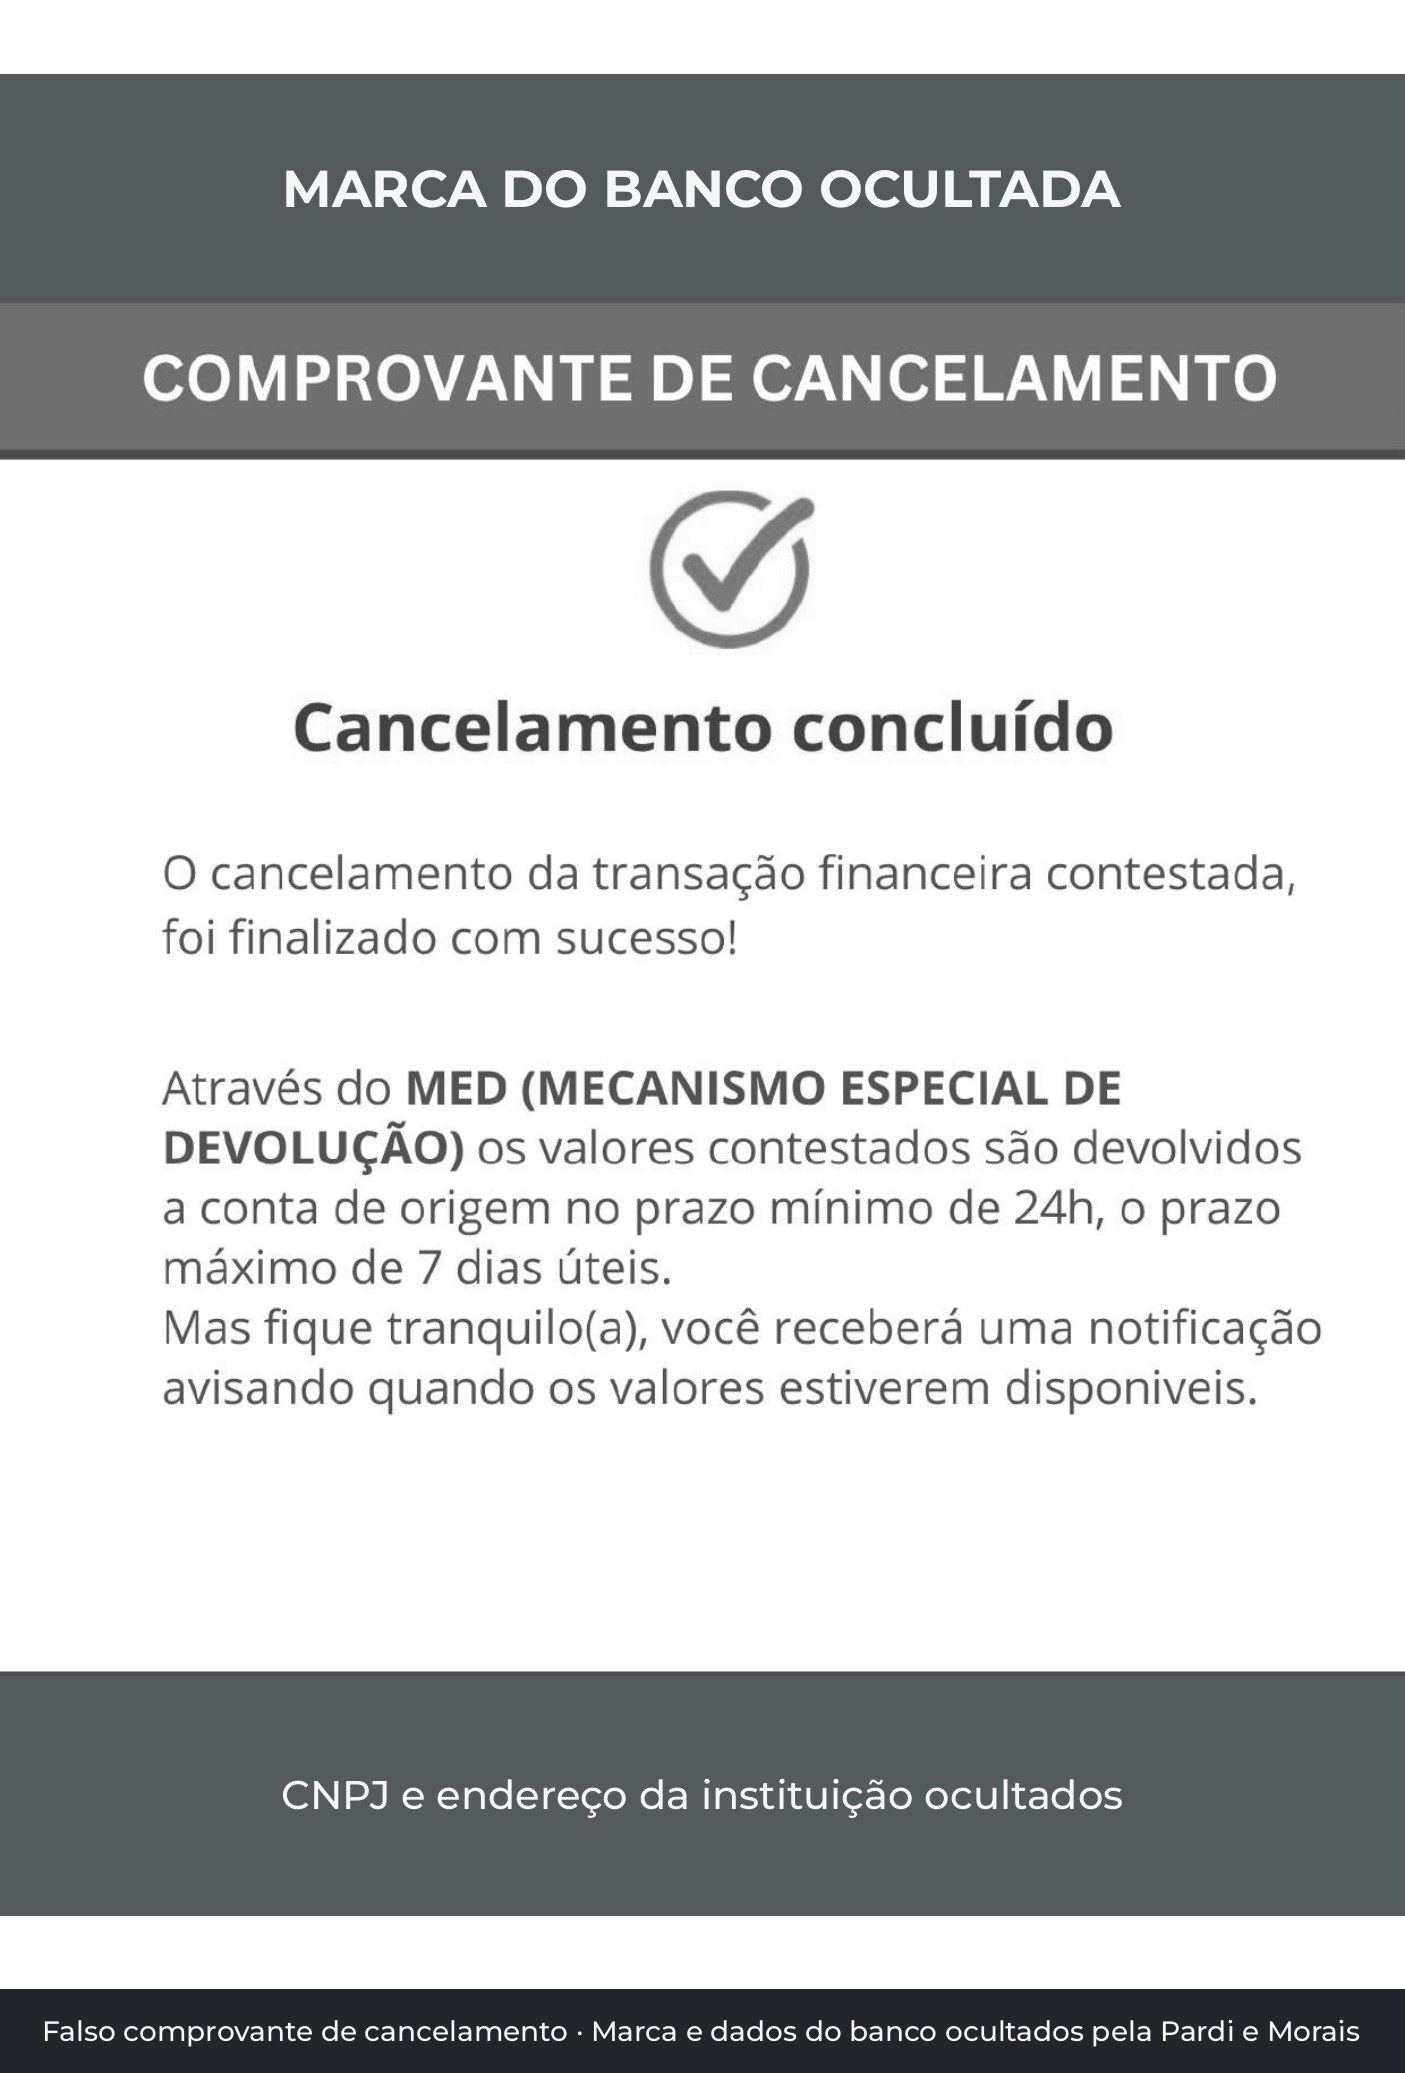
No outro caso veio um “Comprovante de Cancelamento”, com a marca do banco, um visto verde grande e a frase “Cancelamento concluído”.
O texto explica que, através do MED, o Mecanismo Especial de Devolução, os valores contestados voltam para a conta de origem “no prazo mínimo de 24h, o prazo máximo de 7 dias úteis”. No rodapé, o CNPJ verdadeiro da instituição e o endereço verdadeiro da sede.
O MED existe mesmo. É um mecanismo real do Banco Central, criado para devolver dinheiro de fraude. Usaram o nome dele para dar lastro à mentira.
E funcionou pelo motivo mais simples do mundo: quem acredita que o cancelamento já foi feito continua obedecendo. Em um dos casos, a vítima seguiu executando ordens por mais dois dias depois de receber esse papel.
O dinheiro
O dinheiro não some. Ele vai para algum lugar, e esse lugar tem CNPJ, endereço e data de abertura.
Fui atrás dos destinatários de um dos casos na base pública da Receita Federal. O golpe foi numa sexta-feira. Uma das empresas que receberam o dinheiro tinha sido inscrita na véspera. A outra, quatro dias antes. As duas com capital social de exatamente dez mil reais, as duas registradas como microempreendedor em atividades que nada têm a ver com finanças, as duas em cidades vizinhas, na mesma região do DDD do telefone que ligou para a vítima.
E cada uma recebeu, no primeiro movimento relevante da sua existência, o mesmo valor: um centavo abaixo de dez mil reais.
E não é um caso isolado. Em outros dois casos deste mesmo período encontrei o mesmo desenho: duas empresas abertas no mesmo dia, na mesma cidade do interior, com capital idêntico, mesma atividade declarada, em ruas diferentes mas com números quase sequenciais. Em outro, uma empresa de sócio único, atividade declarada de marketing direto, conta aberta em instituição de pagamento e noventa dias de existência, do registro à baixa.
Os dois detalhes que mudam a conversa
Primeiro: num dos casos, as contas que receberam o dinheiro estavam na mesma instituição da vítima. O mesmo banco que abriu a conta de origem abriu as contas de destino. As duas pontas da fraude dentro da mesma casa.
Segundo: no minuto exato da primeira transferência, o aplicativo registrou “Crédito liberado, Pix no Crédito”. A instituição não só deixou passar: ela financiou a operação, concedendo crédito para que a transferência a um desconhecido acontecesse. Em outro caso, sete transferências seguidas saíram do limite de um cartão de crédito, em uma hora, somando quase cinquenta mil reais.
Há ainda uma variação mais sofisticada. Em um dos casos, a vítima foi conduzida passo a passo a usar a função “Vender” de um aplicativo de pagamentos e cobrar o próprio cartão de crédito: três cobranças, onze mil reais, em que a titular do cartão e a “lojista” eram a mesma pessoa. Dinheiro novo criado do nada, dentro da conta da vítima, para sair em seguida.
O número que resume
Fracionar valores logo abaixo de um número redondo é o desenho mais antigo e mais conhecido de lavagem de dinheiro. Nos casos que analisei, apareceu assim:
- Cinco transferências de pouco menos de cinco mil reais, em dezessete minutos, para a mesma pessoa.
- Três transferências de R$ 9.999,99, o mesmo centavo abaixo de dez mil, três vezes, em cinquenta e nove minutos, para três pessoas diferentes.
Não é coincidência. É o valor escolhido para passar embaixo do radar. E passou.
O depois
O que acontece depois é quase sempre a mesma sequência.
A vítima percebe. Liga para o banco. Abre contestação. Registra boletim de ocorrência, o de verdade, dessa vez, na delegacia. E espera.
Numa das contestações que acompanhei, a resposta foi negativa. Em outra, o banco devolveu uma parte e ficou em silêncio sobre o resto. Em todos os casos, a defesa é a mesma em três linhas: houve autenticação regular, a própria cliente digitou a senha, culpa exclusiva da vítima.
Só que não é disso que se trata. Ninguém está discutindo quem digitou. O que se discute é por que nenhum sistema parou três transferências idênticas, em menos de uma hora, para três beneficiários que nunca tinham aparecido naquela conta, numa conta cujo histórico, nos meses anteriores, era de movimentação completamente diferente.
Há uma última cena, e ela diz mais do que qualquer argumento. Quando a conta de uma das vítimas foi bloqueada pelo próprio banco, no fim do dia, a falsa atendente escreveu:
“Fala com a gerente que a conta bloqueou. Só não fala da fraude, porque já estou resolvendo.”
O criminoso sabia exatamente o que aconteceria se a vítima falasse. Por isso mandou calar.
O que mudou
Não escrevi isto para dizer que existe um golpe novo. Golpe de falsa central de atendimento tem anos.
Escrevi porque o que mudou foi outra coisa. O documento falso agora tem versão corrigida. A conta que recebe é aberta na véspera, com CNPJ, dentro de um banco de verdade. O crédito que financia a transferência é liberado pela própria instituição, no mesmo minuto. E o papel que convence a vítima traz, lado a lado, o brasão da polícia e a marca do banco.
Isso não é um sujeito no computador de casa. É operação montada.
E se você está lendo isto porque aconteceu com você, ou com a sua mãe, ou com o seu pai, a primeira coisa que eu preciso dizer é que não foi burrice. Essas pessoas não caíram por desatenção. Elas caíram porque receberam um documento com brasão da República dizendo que a polícia já estava cuidando do caso.
Os seis sinais, antes de pagar
- O banco não registra boletim de ocorrência no seu lugar. Se o nome do declarante no documento é o do banco e não o seu, o documento é falso.
- Não existe “Polícia Federal do Estado de” nada. Polícia Federal é federal. Polícia Civil é estadual. Documento que mistura as duas é falso.
- Boletim de ocorrência não dá ordem. Se o papel manda você fazer alguma coisa, como cancelar, validar biometria, transferir ou “proteger o saldo”, não é um boletim. É um roteiro.
- Nenhum procedimento de segurança bancária existente pede transferência. Nenhum. Se para proteger o dinheiro você precisa mandar o dinheiro embora, é golpe.
- Valores logo abaixo de um número redondo, repetidos. R$ 9.999,99 três vezes, ou R$ 4.999,99 cinco vezes, não é como gente de verdade movimenta conta.
- Chamada de vídeo que não acaba. Atendimento bancário legítimo não mantém você uma hora, nem duas, nem a tarde inteira em vídeo. A duração é parte do método.
Se já pagou, nesta ordem
- Peça o MED no mesmo dia, pelo aplicativo ou pela central. O Mecanismo Especial de Devolução é do Banco Central e tem janela curta. Cada hora conta.
- Registre o boletim de ocorrência de verdade, na delegacia ou na delegacia eletrônica oficial do seu estado. Guarde o número.
- Abra contestação formal no banco e anote o protocolo. Por escrito, sempre.
- Não apague nada. Nem a conversa, nem os PDFs falsos, nem o histórico de chamadas. Exporte a conversa inteira do WhatsApp com mídia. Esses arquivos são a prova.
- Tire print dos comprovantes com o ID da transação visível e salve o extrato do período.
- Peça os seus relatórios no Registrato do Banco Central (registrato.bcb.gov.br): o de Chaves Pix e o de Relacionamentos com Instituições Financeiras. Eles mostram, em documento oficial, que contas e chaves existem no seu CPF e desde quando.
Por que existe ação mesmo sem alcançar o criminoso
Quase ninguém recupera dinheiro indo atrás do golpista. Recupera-se discutindo com as instituições que estavam nas duas pontas da operação.
De um lado, o banco de origem, que tem dever regulatório de monitorar e barrar movimentação incompatível com o perfil do cliente. Do outro, a instituição que abriu a conta de destino dias antes e permitiu que ela recebesse o dinheiro no primeiro movimento.
A base está na Súmula 479 do Superior Tribunal de Justiça, que firma a responsabilidade objetiva das instituições financeiras por fraudes de terceiros, porque esse risco é inerente ao negócio delas; no artigo 14 do Código de Defesa do Consumidor; e, no plano regulatório, na Circular BACEN nº 3.978/2020 e na Resolução CMN nº 4.753/2019, que impõem conhecer o cliente e monitorar o que destoa do perfil dele.
Quando há documento falsificado no meio, entra também o Código Civil, artigos 145 a 147: não houve consentimento válido, houve erro induzido por dolo. É juridicamente diferente de uma transferência autorizada, e é essa diferença que o banco vai tentar apagar.
Se você passou por isso, guarde tudo e procure orientação jurídica. O que decide um caso desses não é a indignação. É o que ficou registrado.
Nota de método
Este texto foi escrito a partir de quatro casos atendidos pelo escritório entre agosto e outubro de 2026. Nenhuma vítima é identificada, e nenhum dado pessoal, valor exato individualizado, número de boletim ou número de processo foi publicado.
Os documentos reproduzidos são os arquivos originais recebidos pelas vítimas, com os dados pessoais tarjados e a marca do banco ocultada. As datas de abertura e os dados cadastrais das empresas destinatárias foram conferidos na base pública de CNPJ da Receita Federal. As descrições de horário e valor vêm dos comprovantes e extratos fornecidos pelas próprias vítimas.
Não se afirma aqui a existência de vínculo comprovado entre os casos. Afirma-se o que é verificável nos documentos: que molde, estrutura e campos coincidem.